Le prix de l'huile d'olive reste bas avant la récolte
L'extra vierge cote à l'origine autour de quatre euros le kilo, alors que les premières données de terrain annoncent une forte baisse de la nouaison pour 2026/27.
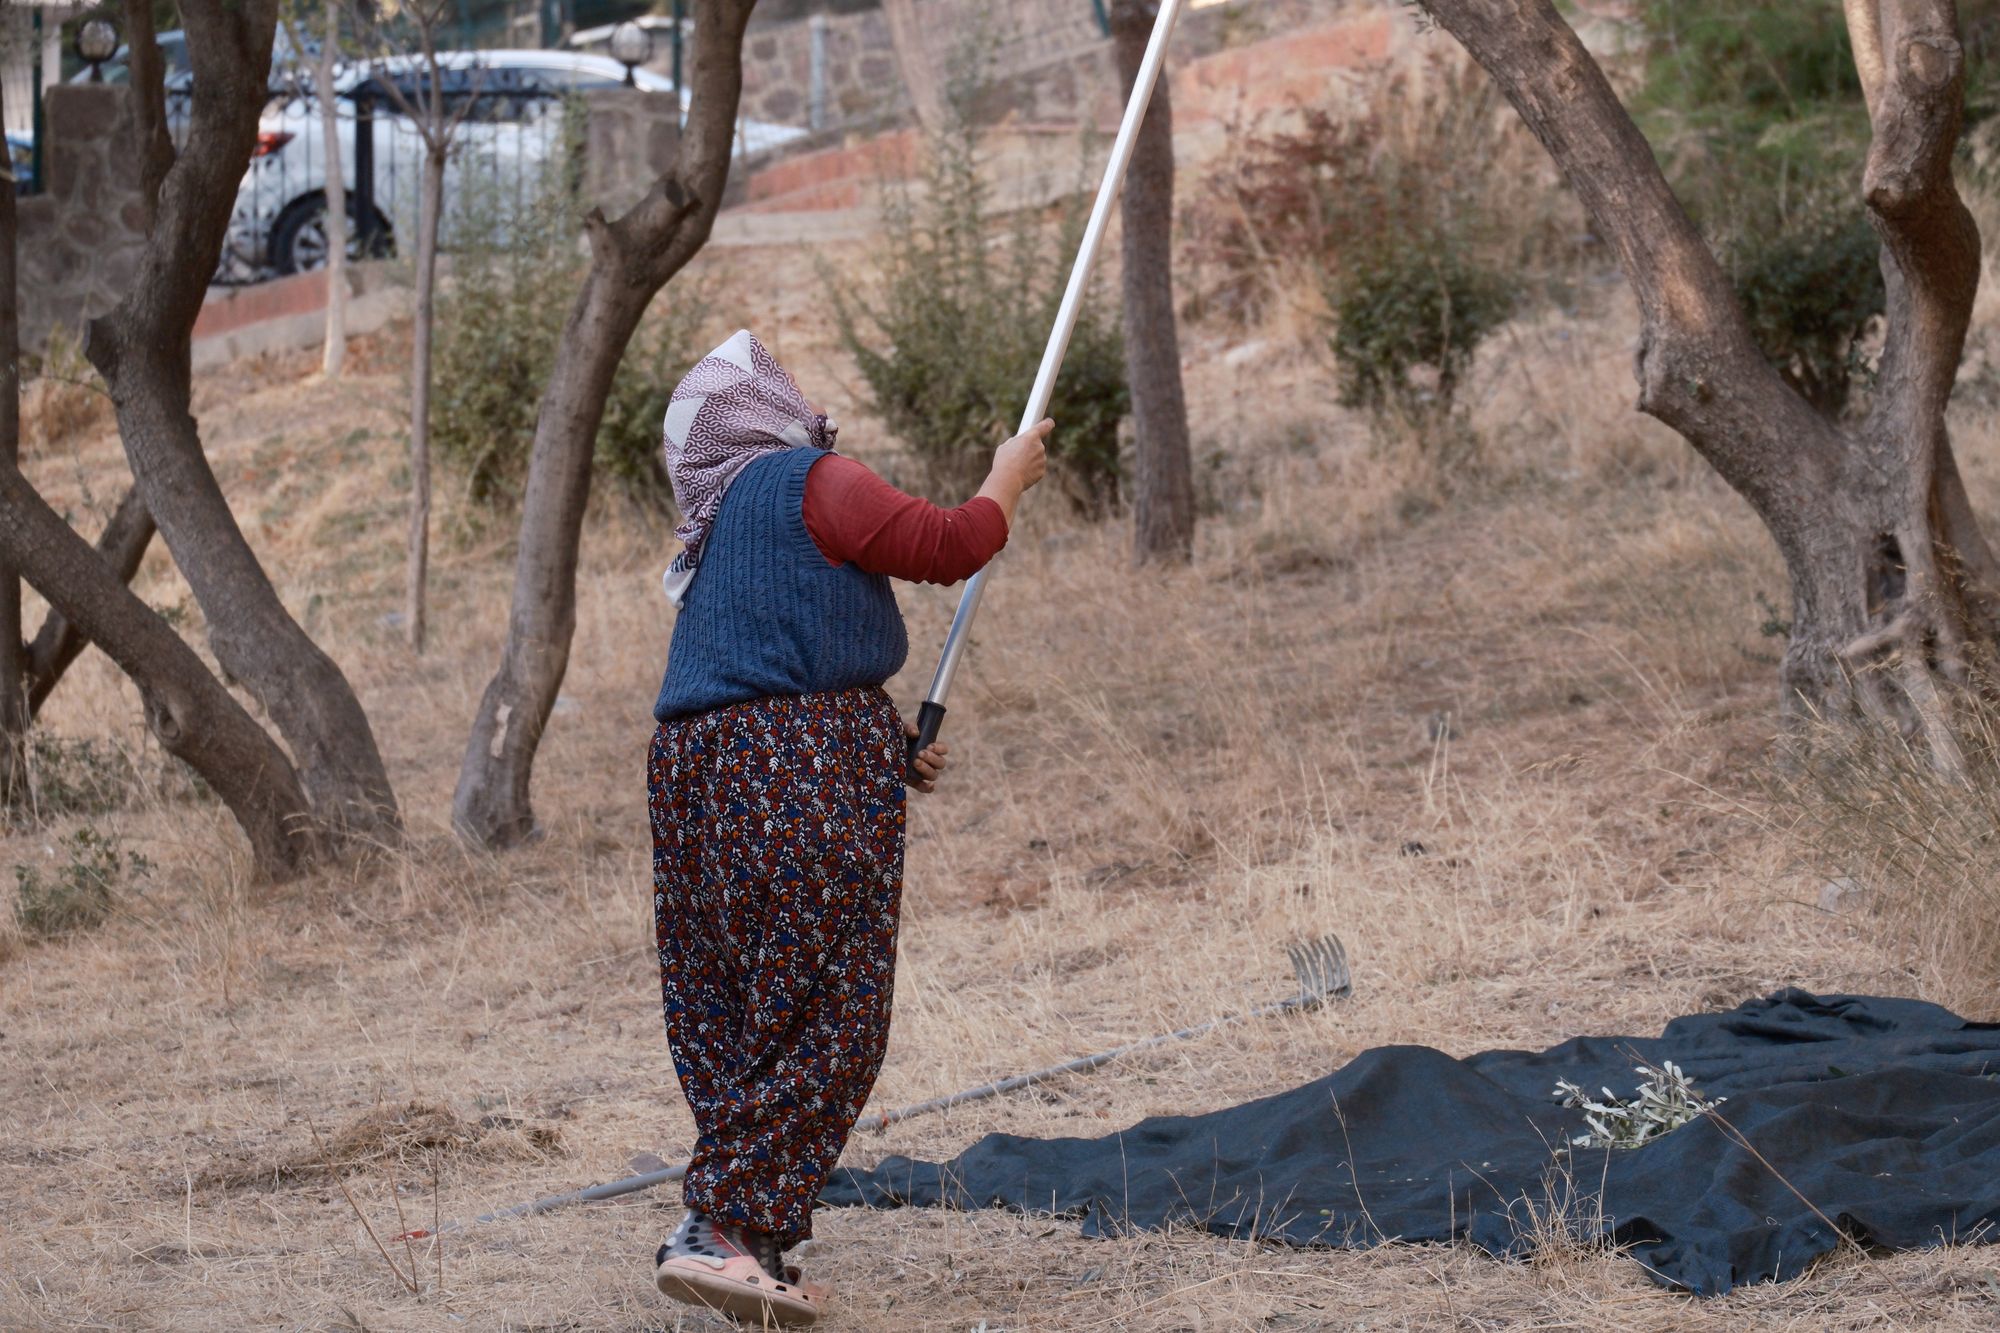
Le prix de l'huile d'olive à l'origine en Espagne demeure très loin de ses sommets, l'extra vierge étant coté entre 4,00 et 4,60 euros le kilo dans les relevés récents de Poolred, au moment où les premières données de terrain sur la récolte 2026/27 virent au négatif.
Ces mêmes relevés placent l'huile vierge entre 3,70 et 3,80 euros et le lampante entre 3,20 et 3,30. Le prix espagnol à l'export s'établissait à 7,66 dollars le kilo en mai. L'écart entre ces deux chiffres, c'est toute la filière, et il ne s'est pas resserré quand l'origine a baissé.
Les données de terrain préliminaires réunies par Tridge indiquent une baisse de 37% de la fertilité de la floraison pour la récolte à venir. La fertilité de la floraison n'est pas un rendement, et la pluie d'octobre peut encore modifier le tableau, mais c'est le premier chiffre dont dispose un oléiculteur et il va dans le mauvais sens.
Les acheteurs plafonnent comme si le placard était plein. Le report dit l'inverse.
Où en est le prix de l'huile d'olive
Bas, et plat plutôt qu'en baisse. Les acheteurs plafonnent leurs offres pendant que la demande se relâche : le marché se comporte comme si le placard était plein. La production espagnole cumulée jusqu'en mars a atteint 1,28 million de tonnes, environ 7% sous la prévision initiale de 1,37 million.
Le placard l'est moins qu'il n'y paraît. L'association de producteurs OliveA a averti en mai que près de 880 000 tonnes avaient déjà été vendues en sept mois, environ 70% de la récolte 2025/26, ce qui laisse un report mince à l'entrée d'une campagne qui pourrait être courte.
Ce qu'une cuisine doit en faire
Acheter l'année, pas la semaine. Le restaurant qui fixe des volumes maintenant contracte face à un marché valorisé pour l'abondance et une récolte qui pourrait ne pas la livrer ; celui qui attend parie sur la pluie. Aucune des deux n'est une stratégie, mais une seule est bon marché aujourd'hui.
L'argument inverse veut que deux bonnes récoltes consécutives aient recalé les attentes, et qu'une baisse de 37% de la floraison depuis une base haute n'équivaut pas à une pénurie. Le café vit le même problème à l'envers, avec une récolte record annoncée et des prix déjà en repli. Les deux histoires finissent au même endroit : le prix payé en cuisine a été fixé une saison plus tôt.
Sources
- Tridge · 2026-08-26
- Wikifarmer · 2026-07-22
- Certified Origins market report · 2026-06-30