Krispy Kreme relève ses prévisions malgré le refranchisage
Le chiffre d'affaires net a chuté de 12,4% au troisième trimestre après le transfert de boutiques à des franchisés, mais les ventes du système ont progressé et la chaîne a relevé ses prévisions.
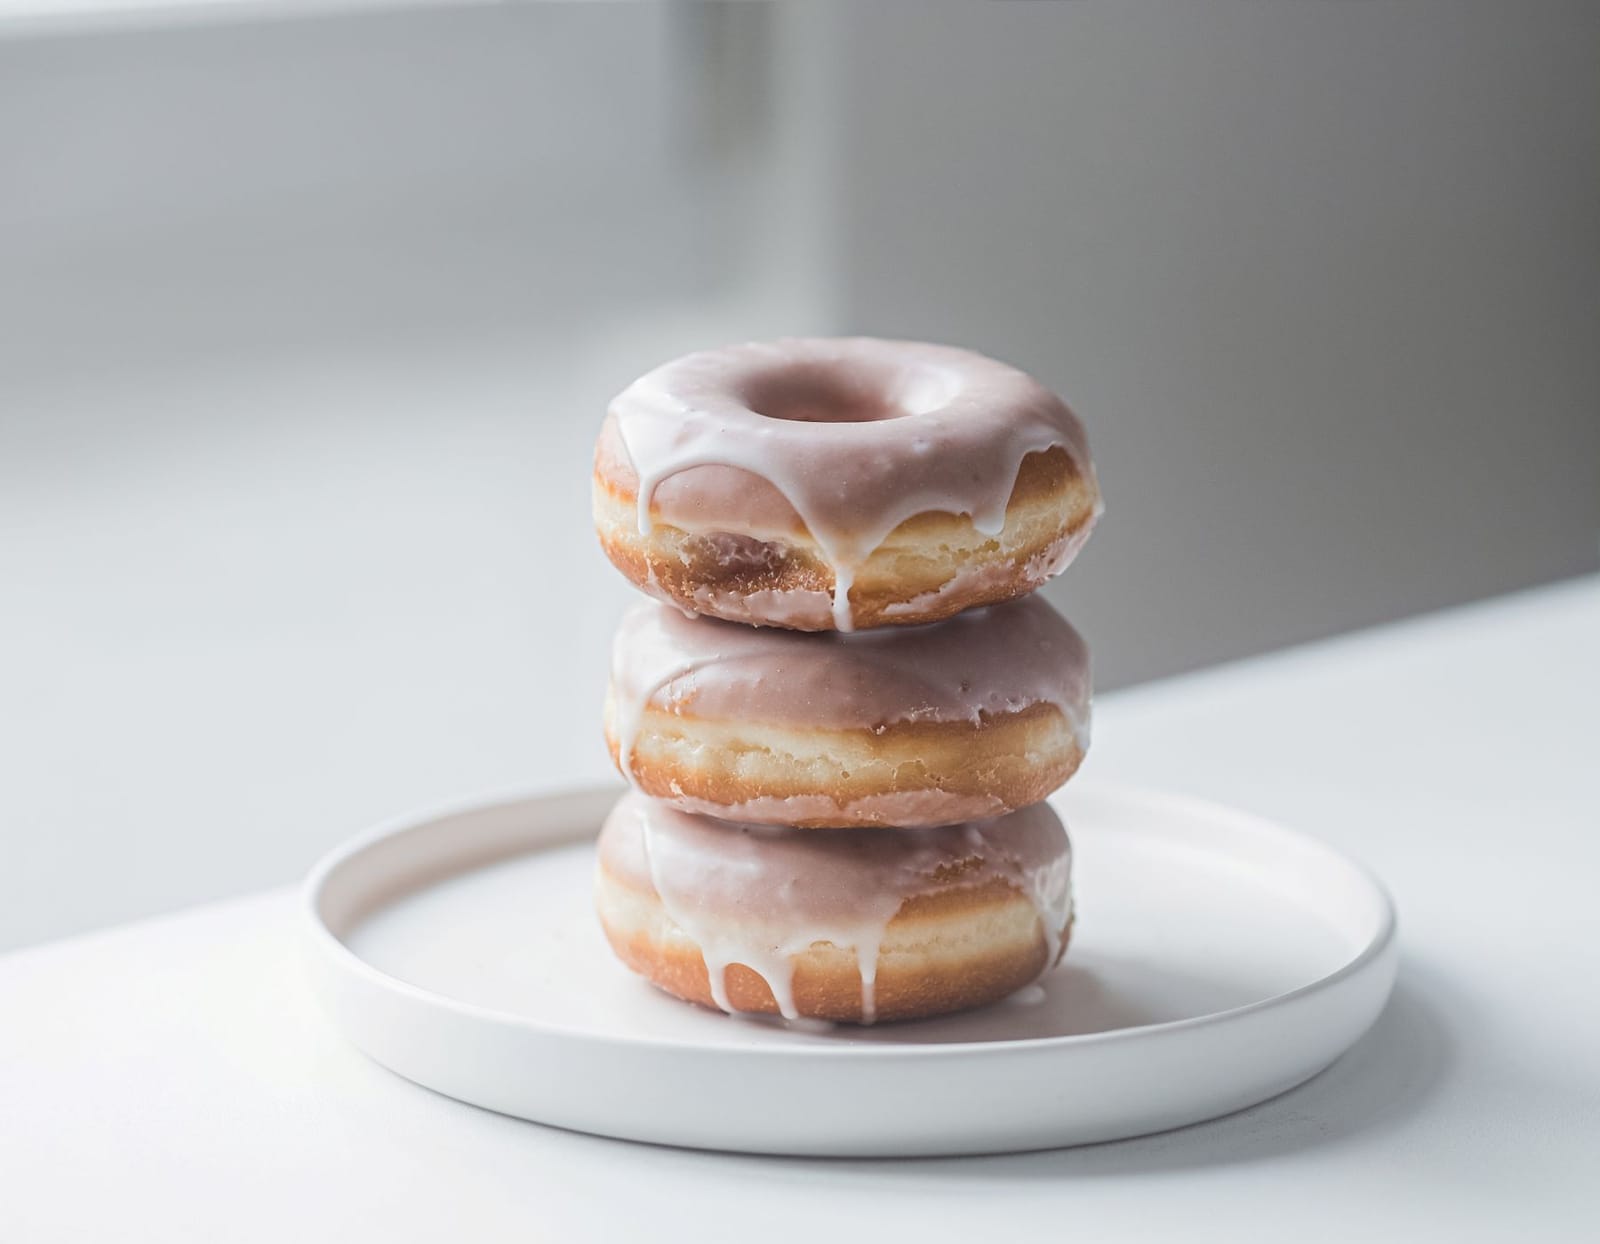
Les prévisions de Krispy Kreme pour l'année entière ont été relevées le 5 novembre, alors que le chiffre d'affaires net du troisième trimestre a reculé de 12,4%, à 328,8 millions de dollars. La chaîne de beignets, basée à Charlotte, attribue surtout ce recul à des accords antérieurs ayant transféré des boutiques en propre à des franchisés.
Les ventes du système, qui incluent les beignets vendus dans des boutiques franchisées ne figurant plus dans les comptes de Krispy Kreme, ont progressé de 1,0% à taux de change constant, à 490,2 millions de dollars. L'écart entre les deux chiffres montre jusqu'où est allé cette année le refranchisage.
La perte nette comptable s'est réduite à 13,3 millions de dollars, contre une perte plus lourde un an plus tôt. L'Ebitda ajusté s'est établi à 35,3 millions, en hausse de 12,7% hors un remboursement d'assurance exceptionnel de 9,3 millions comptabilisé l'an dernier ; avec ce poste inclus, l'Ebitda ajusté a reculé de 13,1%.
Les comptes du refranchisage ont enfin produit le chiffre qui compte : moins de trésorerie qui sort.
Le flux de trésorerie disponible depuis le début de l'année s'est établi à environ -10 millions de dollars, une amélioration de 82 millions par rapport aux trois premiers trimestres de 2025. Pour une chaîne qui justifie sa consommation de trésorerie depuis deux ans, ce chiffre est celui qu'attendaient les investisseurs.
L'action a bondi de plus de 6% dans les échanges d'avant-Bourse, les investisseurs lisant la fourchette relevée et resserrée comme la preuve que le refranchisage porte ses fruits. Le contraste avec Starbucks, dont les ventes aux États-Unis ont progressé de 7,9% le trimestre dernier, rappelle que chaque chaîne cherche la croissance par une voie différente.
Le refranchisage rebat les chiffres
Krispy Kreme a consacré 2026 à transformer des boutiques en propre en boutiques franchisées, ce qui réduit le chiffre d'affaires déclaré mais transfère aux franchisés les coûts de personnel, de loyer et d'effectifs, comme d'autres chaînes sous pression sur leurs marges.
Une boutique franchisée continue de vendre des beignets sous la marque Krispy Kreme, et les ventes du système enregistrent cette activité, mais l'entreprise n'inscrit qu'une redevance plus petite et stable. Toutes les chaînes n'ont pas ce luxe : Portillo's va fermer jusqu'à neuf restaurants hors de Chicago plutôt que de les céder.
Ce que le redressement doit encore prouver
Le flux de trésorerie disponible est l'indicateur auquel la direction s'est le plus référée cette année, et l'amélioration de 82 millions de dollars est la preuve la plus nette que le plan fonctionne comme prévu.
Sans le remboursement exceptionnel de l'an dernier, l'Ebitda ajusté s'améliore ; avec, la comparaison se dégrade. Krispy Kreme n'a contesté aucun des deux calculs, signe d'une question de présentation comptable. Les prévisions annuelles pointent vers une fourchette plus étroite et plus haute qu'en août, la direction se disant confiante.