Prix HelloFresh en hausse malgré moins de commandes
L'entreprise berlinoise a relevé la valeur moyenne des commandes de 7,5% au troisième trimestre, portant le bénéfice ajusté à +26% malgré une chute du chiffre d'affaires de 11,3%.
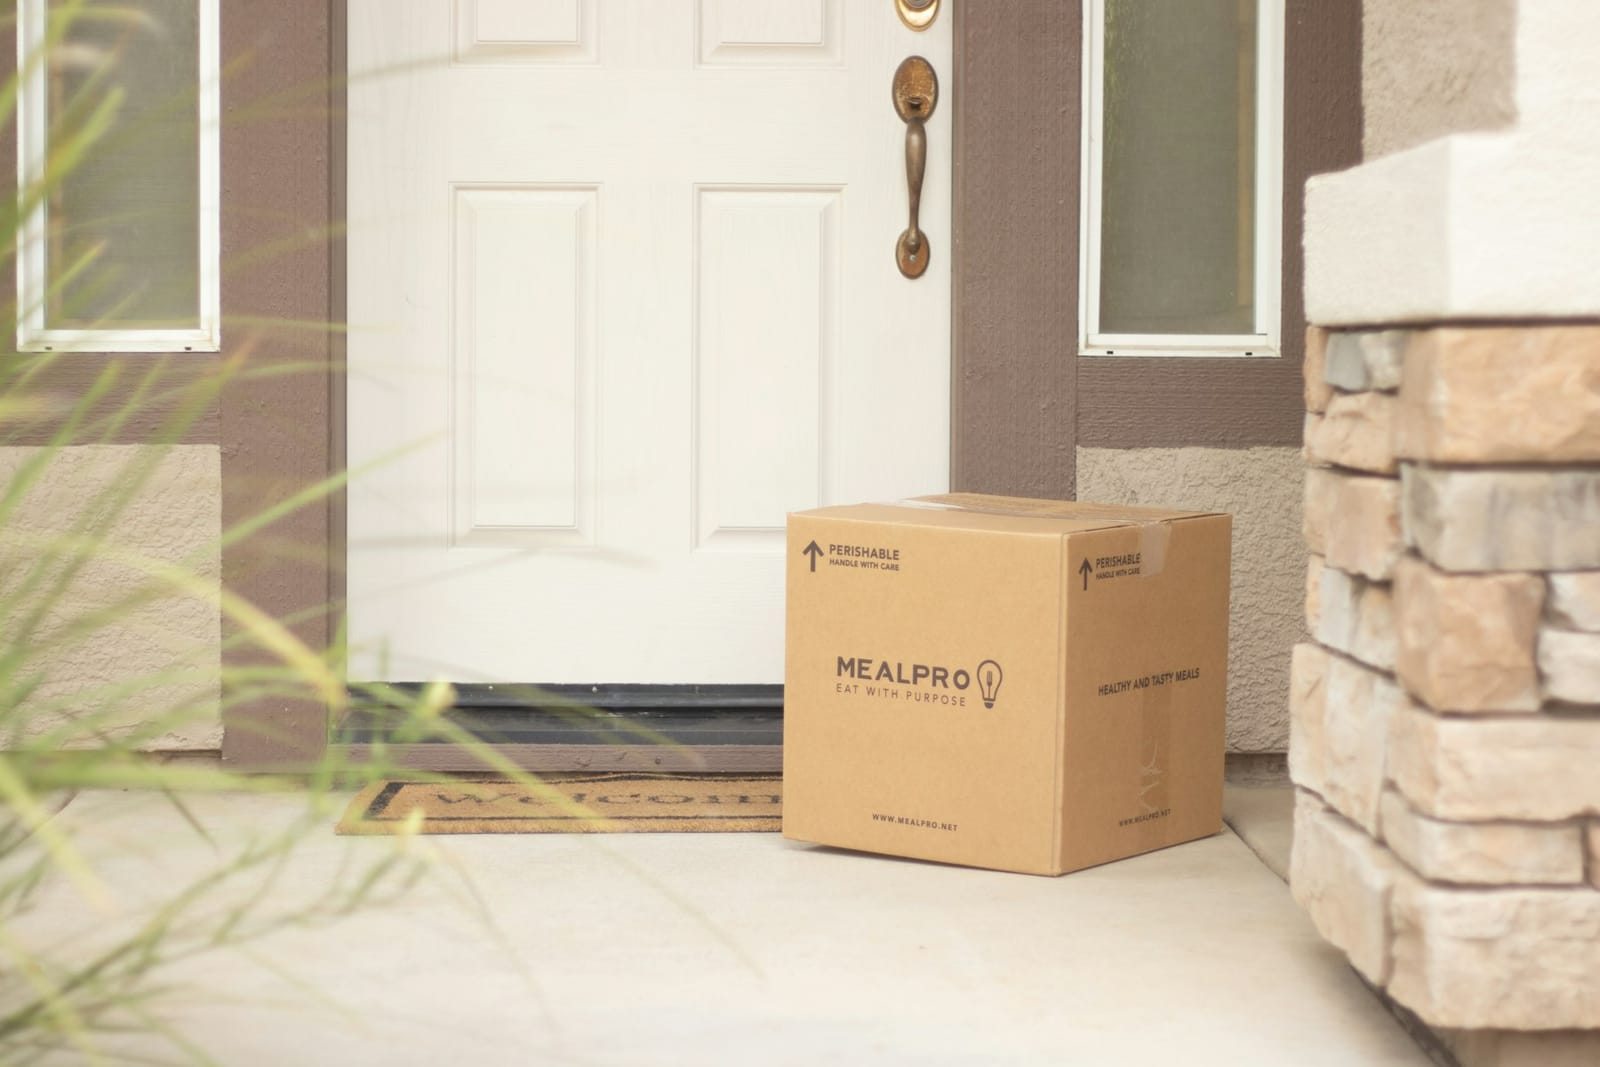
Les prix HelloFresh ont de nouveau grimpé au troisième trimestre, en échange de moins de colis livrés et d'une marge plus épaisse. L'EBITDA ajusté de l'entreprise berlinoise a bondi de 26,3%, à 50,9 millions d'euros à taux de change constant, tandis que le chiffre d'affaires a chuté de 11,3%, à environ 1,4 milliard d'euros, selon les résultats publiés le 5 novembre 2026.
L'écart entre ces deux chiffres est la vraie nouvelle. La valeur moyenne des commandes a progressé de 7,5% à taux de change constant: hausses de prix ciblées, davantage d'achats complémentaires et plus de recettes premium dans le menu hebdomadaire, la façon dont montent les prix HelloFresh sans réduire le nombre de box. L'entreprise ne publie plus chaque trimestre son nombre de clients actifs.
Les prix HelloFresh grimpent dans tous les segments
Moins de box, des box plus chères: HelloFresh troque le volume contre la marge, et les investisseurs restent partagés.
Meal Kits, l'activité d'origine de box-recettes, a vu son chiffre d'affaires reculer de 13,1% sur un an à taux de change constant. La ligne de plats prêts à consommer, surtout sous la marque Factor, a chuté de 11,1%. Les deux baisses dépassent le recul de 9,3% du troisième trimestre 2025.
Les investisseurs sont restés prudents. L'action s'échangeait autour de 3,16 euros sur Xetra le 5 novembre au matin, sous la clôture de 3,33 euros, après que Jefferies a maintenu son achat tandis que JPMorgan et UBS restaient à neutre, selon Marketscreener.
Le trimestre fait suite à un avertissement sur résultats: le 24 septembre, HelloFresh avait indiqué que la rentrée scolaire n'avait pas attiré assez de nouveaux clients, et avait abaissé ses prévisions annuelles pour la deuxième fois cette année.
Des prévisions abaissées deux fois cette année
Des prix HelloFresh plus élevés sont désormais au cœur du plan: l'EBITDA ajusté pour 2026 est désormais attendu entre 350 et 370 millions d'euros, sous la fourchette de 375 à 425 millions fixée en janvier. Le chiffre d'affaires devrait reculer de 9% à 11% à taux de change constant.
Le schéma dépasse une seule entreprise. La restauration allemande a passé 2026 à tester ce qu'une addition supporte: une baisse de la TVA a laissé les prix des menus quasi inchangés, tandis que les faillites de restaurants ont augmenté en Bavière. HelloFresh vend des box, pas des tables, mais le calcul est le même: coûts en hausse, volumes en baisse, la marge comme seul levier restant.
La recette du groupe n'a pas changé depuis 2023: augmenter les prix, réduire le marketing, protéger le résultat net pendant que le chiffre d'affaires s'érode. Cela a fait progresser le profit trois années de suite. Reste à savoir si cela fonctionnera encore avec de moins en moins de clients, une question à laquelle HelloFresh devra répondre dans environ trois mois, avec les prévisions 2027.